Analiza
60/40 je mrtav: zašto institucije prelaze na 60/20/20 model
Morgan Stanley, Sprott i BlackRock preporučuju 10–20% zlata. Studija 1973–2024 daje optimum od 18%, a model 60/20/20 zamenjuje klasični 60/40 portfolio.
Rezime
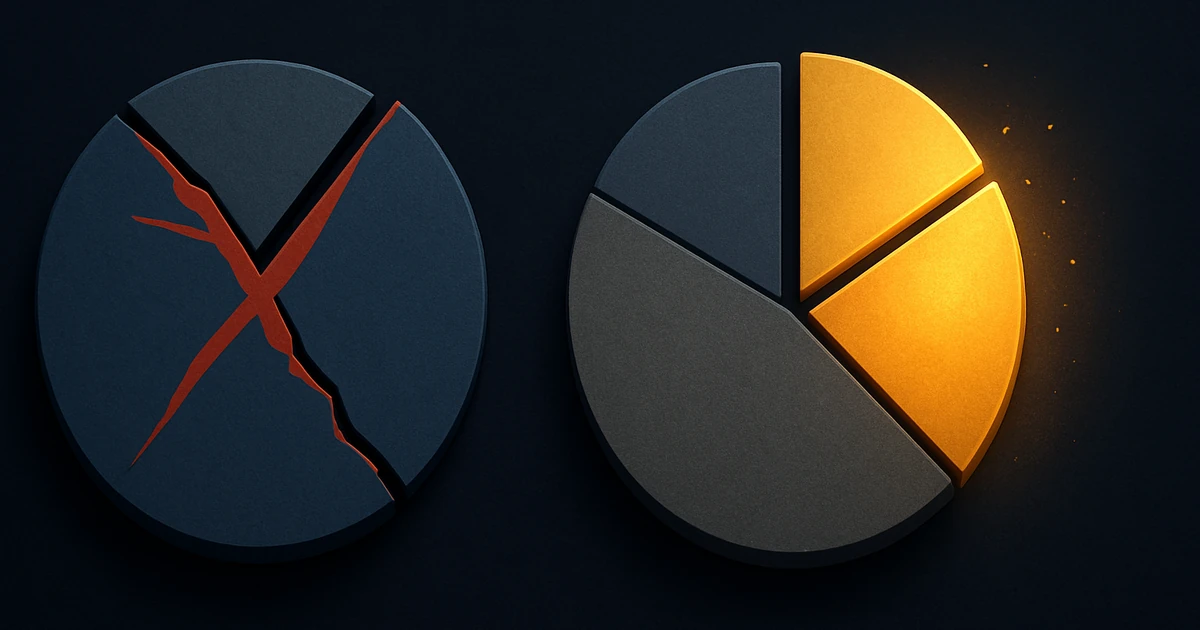
NALAZI ANALIZE: Tradicionalni 60/40 portfolio (akcije/obveznice) je strukturno slomljen. U 2022. godini, oba segmenta su pala istovremeno — pad vrednosti portfolija od 18%. Korelacija akcija i obveznica, temelj 60/40 modela, raspala se posle COVID-a i nije se obnovila. Morgan Stanley je predložio 60/20/20 (akcije/obveznice/zlato) kao zamenu. QuantPedia studija (1973–2024) pokazuje da je optimalna alokacija zlata 18%, a Sprott preporučuje minimum 10–15%. Portfolio sa 20% zlata kao dodatnim slojem ostvario je 9,43% godišnje uz manji najdublji pad (−26,5% naspram −30%). Studija Long Angle o investitorima visoke neto vrednosti pokazuje da prosečan investitor sa $2M+ drži samo 5% u plemenitim metalima — značajno ispod institucionalnog optimuma. Za portfolio od €200.000 u Srbiji, 20% alokacija znači €40.000 u fizičkom zlatu — oko 260 grama ili 8,4 unce — dovoljno za značajnu zaštitu uz minimalan uticaj na likvidnost.
Morgan Stanley, Sprott i BlackRock preporučuju 10–20% zlata. Studija 1973–2024 daje optimum od 18%, a model 60/20/20 zamenjuje klasični 60/40 portfolio.
Koliki procenat portfolija treba da bude u zlatu?
Institucije poput Morgan Stanley, Sprott i BlackRock preporučuju 10–20% portfolija u zlatu. QuantPedia studija bazirana na podacima od 1973. do 2024. pokazuje da je optimalna alokacija 18%. Za investitora sa portfoliom od €200.000, to znači €36.000–€40.000 u fizičkom zlatu — oko 230–260 grama.
Izvori:
Povezana pitanja:
- Zašto ne radi 60/40 portfolio u 2026?
- Šta je 60/20/20 model?
- Koliko zlata treba da imam ako imam €500.000?
Korelacija akcija i obveznica se raspala. Institucije su odgovorile. Vi još niste.
Ako upravljate portfoliom iznad €100.000 — bilo lično, porodično ili profesionalno — ovo je najvažniji strukturni pomak u alokaciji imovine u poslednjoj deceniji. I dešava se sada.
60/40 je mrtav: zašto institucije prelaze na 60/20/20
Problem: korelacija koja je držala 60/40 na životu više ne postoji
Tradicionalni 60/40 portfolio počiva na jednoj pretpostavci: kad akcije padnu, obveznice rastu (i obrnuto). Ova negativna korelacija bila je temelj modernog upravljanja portfolijom od ranih 2000-ih.
U 2022. godini, ta pretpostavka se raspala:
| Segment | Rezultat 2022. | Komentari |
|---|---|---|
| S&P 500 | −18,1% | Tehnološki sektor dominantno |
| Američki trezori (10Y) | −17,8% | Najveći pad od 1788. |
| 60/40 portfolio | −18,0% | Pad vrednosti — oba segmenta pala zajedno |
| Zlato | −0,3% | Praktično nepromenjeno |
AQR i Barclays istraživanja potvrdila su ono što je 2022. pokazala: negativna korelacija akcija i obveznica nije strukturna zakonitost. To je fenomen koji funkcioniše u niskoj inflaciji. Čim inflacija ubrza, oba segmenta padaju zajedno — jer centralna banka mora da bira između podrške tržištu i borbe protiv inflacije.
Od 2022. do danas, ta korelacija se nije vratila u negativni teritorij. 60/40 model nema mehanizam zaštite u inflatornom okruženju.
Rešenje: 60/20/20 — zlato kao treći stub
Morgan Stanley je predložio strukturnu promenu: 60/20/20. Logika modela počiva na diverzifikaciji izvan dva tradicionalna segmenta.
| Segment | 60/40 (stari) | 60/20/20 (novi) | Promene |
|---|---|---|---|
| Akcije | 60% | 60% | Bez promene |
| Obveznice | 40% | 20% | Prepolovljene, fokus na kratku ročnost |
| Zlato | 0% | 20% | Novi stub portfolija |
Logika: polovina bivše pozicije u obveznicama prelazi u zlato — imovinu koja je nekorelisana i sa akcijama i sa obveznicama, i koja funkcioniše upravo u okruženju u kome 60/40 zakazuje: visoka inflacija, geopolitička nestabilnost, monetarna devalvacija.
Akademska potvrda: optimum je 18%
QuantPedia studija bazirana na podacima od 1973. do 2024. testirala je različite nivoe alokacije zlata u diverzifikovanom portfoliju:
| Alokacija zlata | Godišnji prinos | Sharpe pokazatelj | Najdublji pad |
|---|---|---|---|
| 0% (čist 60/40) | 8,54% | 0,97 | −30,0% |
| 5% | 8,71% | 1,01 | −28,5% |
| 10% | 8,85% | 1,04 | −27,0% |
| 18% (optimum) | 9,12% | 1,08 | −25,2% |
| 20% (sa dodatnim slojem) | 9,43% | 1,06 | −26,5% |
Optimalna alokacija zlata — ona koja maksimizira prinos prilagođen riziku — je 18%. Ne 2%. Ne 5%. Osamnaest procenata.
Alpha Architect potvrdio je da portfolio sa zlatom kao dodatnim slojem od 20% poboljšava godišnji prinos za ~90 baznih poena uz sličnu ili nižu volatilnost.
Ko preporučuje koliko
| Institucija | Preporučena alokacija | Izvor |
|---|---|---|
| Morgan Stanley | 20% | 60/20/20 model za 2025/2026 |
| Sprott | 10–15% | Minimum za diverzifikovani portfolio |
| BlackRock | 5–10% | U periodima povišene volatilnosti |
| WisdomTree | 10–18% | Na osnovu istorijskog testiranja na prošlim podacima |
| QuantPedia | 18% | Optimalni Sharpe pokazatelj (1973–2024) |
| Ray Dalio | 5–15% | Monetarni poredak i alokacija |
Prosečna institucionalna preporuka: 10–20%. Prosečna stvarna alokacija investitora visoke neto vrednosti: 5% (Long Angle 2026). Jaz između preporuke i prakse je ogroman.
Šta ovo znači za portfolio od €200.000
Hajde da prevedemo institucionalnu teoriju u srpsku praksu. Investitor sa €200.000 koji danas drži tipičan srpski „portfolio” — oročeni depoziti u banci:
Trenutna alokacija (tipična)
| Segment | Iznos | Godišnji prinos (realan) |
|---|---|---|
| Oročena EUR štednja | €200.000 | ~−0,5% do −1,5% (nakon inflacije i poreza) |
| Zlato | €0 | — |
| Ukupan realni prinos | −€1.000 do −€3.000 godišnje |
60/20/20 alokacija (preporučena)
| Segment | Iznos | Instrument | Godišnji prinos (istorijski) |
|---|---|---|---|
| Akcije | €120.000 | ETF (S&P 500, MSCI World) | ~8–10% |
| Obveznice (kratke) | €40.000 | EUR državne obveznice | ~2–3% |
| Zlato | €40.000 | Fizičke poluge (LBMA) | ~12% (20-god. prosek) |
| Prinos portfolija | ~8% godišnje |
€40.000 u zlatu po promptnoj (spot) ceni od ~€153/gram = 261 gram fizičkog zlata, ili oko 8,4 trojske unce.
Optimalna struktura:
-
1× poluga od 50g (za parcijalnu likvidnost)
-
3× Bečki filharmoničar 1oz (za maksimalnu likvidnost pri prodaji)
„Ali zlato ne donosi prinos”
Ovo je najčešći prigovor profesionalnih investitora. I tehnički je tačan — zlato ne isplaćuje kupone niti dividende.
Ali prigovor ignoriše tri stvari:
1. Realni prinos obveznica je često negativan
Nominalni prinos na srpske EUR depozite: ~2%. Inflacija: ~3%. Porez: 15%. Realni prinos: negativan. Zlato ne obećava prinos, ali ne garantuje ni gubitak.
2. Zlato nema rizik druge strane
Obveznica je obećanje da će vam neko platiti. Zlato je imovina u vašim rukama — bez emitenta, bez kontrapartije, bez klauzule o unutrašnjoj sanaciji banke. Razlika je fundamentalna kada razmišljate o repnoj distribuciji rizika.
Više o ovome: Zlato je jedina imovina koja nije ničija obaveza
3. Rezultat govori sam za sebe
| Imovina | Poslednja 1 god. | Poslednje 3 god. | Poslednje 5 god. |
|---|---|---|---|
| Zlato | +76% | +120%+ | +250%+ |
| EUR oročena štednja (Srbija) | +2% bruto | +6% bruto | +8% bruto |
| S&P 500 | +12% | +35% | +85% |
Zlato je u poslednjih 5 godina nadmašilo i obveznice i depozite — a u poslednjih godinu dana i akcije.
Srpski kontekst: ograničenja i mogućnosti
| Segment 60/20/20 | Dostupnost u Srbiji | Komentar |
|---|---|---|
| Akcije (60%) | Ograničena | BBS, Interactive Brokers, Revolut; ETF-ovi dostupni |
| Obveznice (20%) | Ograničena | Državne obveznice Srbije (aukcije), EUR obveznice preko brokera |
| Zlato (20%) | Potpuna | Fizičko zlato: Tavex, Zlatni Standard, Zlatne Poluge i drugi licencirani dileri |
Ironično, jedini segment 60/20/20 modela koji je potpuno dostupan srpskim investitorima bez ikakvog ograničenja — je zlato. Možete kupiti LBMA sertifikovanu polugu od 100g sutra, čuvati je u sopstvenom sefu, i imati poziciju koja je likvidna na svakom tržištu na planeti. Aktuelni kurs EUR-RSD određuje dinarsku protivvrednost pri kupovini.
Institucije su se pomerile — vi ste na potezu
Kada Morgan Stanley predloži da 20% portfolija bude u zlatu, kada QuantPedia pokaže da je optimum 18%, kada Sprott kaže minimum 10–15% — a vi držite 0% jer „zlato ne donosi prinos” — ne koristite suprotnu strategiju. Koristite zastarelu. Korelacija akcija i obveznica koja je držala 60/40 na životu raspala se. Zamena je dostupna. Za portfolio iznad €100.000, pitanje nije da li zlato treba da bude deo alokacije — pitanje je zašto još uvek nije.
Za poređenje sa postepenom akumulacijom kroz vreme, pogledajte i analizu DCA strategije i šire teme diverzifikacije. Implementacija u Srbiji počinje razgovorom: Zašto morate razgovarati sa dilerom uživo.
Često postavljana pitanja
Zato što je negativna korelacija između akcija i obveznica — temelj 60/40 modela — počela da se raspada posle 2020. U 2022. godini, i akcije i obveznice su pale istovremeno, sa padom vrednosti portfolija od 18%. Kad oba segmenta portfolija padaju zajedno, diverzifikacija ne postoji. AQR i Barclays istraživanja potvrđuju da ova korelacija nije pouzdana u periodima ubrzane inflacije.
Model predložen od strane Morgan Stanley: 60% akcije (za rast), 20% obveznice kratke ročnosti (za umanjenje kamatnog rizika), 20% zlato (kao zaštita od inflacije, devalvacije i geopolitičkih šokova). Polovina bivše pozicije u obveznicama prelazi u zlato — imovinu koja je nekorelisana sa oba tradicionalna segmenta.
Prema Long Angle studiji (2026), prosečan investitor visoke neto vrednosti ($2M+) drži 5% u plemenitim metalima unutar alternativne alokacije od 31%. Institucije poput Sprott smatraju da je ovo ispod optimuma — preporučuju minimum 10–15%. QuantPedia istraživanje sugeriše da je optimum čak 18%.
Prema institucionalnim preporukama od 10–20%, potrebno je €20.000–€40.000 u zlatu. Po trenutnoj promptnoj (spot) ceni od ~€153/gram, to je 130–260 grama fizičkog zlata. Optimalna struktura: kombinacija poluga od 100g, 50g i 1oz za balans likvidnosti i premije.
Ne — zlato ne isplaćuje kupone niti dividende. Ali prinos obveznica je nominalan, a zlato pruža zaštitu od realne erozije. Kad realni prinos na obveznice padne ispod nule (što se dešava u inflatornim periodima), zlato nadmašuje obveznice upravo zato što nema rizik kamata i nema rizika druge strane (emitenta).
U Srbiji je pristup globalnim akcijama i obveznicama ograničen, ali zlato je potpuno dostupno. Praktičan pristup: (1) postojeća štednja/depozit → smanjiti za 20%, (2) preusmeriti u fizičko investiciono zlato (LBMA sertifikovane poluge), (3) čuvati u ličnom trezoru ili sertifikovanom sefu. Za detaljniju implementaciju razgovarajte sa licenciranim dilerom.
Korisno? Podelite članak:
Pratite redovno?
Dodaj Zlato.ai kao željeni izvor na GoogluNe dozvoli da marketing diktira tvoju štednju
Prati realne cene zlata u RSD i uporedi ponude trgovaca pre kupovine — brojke, ne marketing.
Zlato.ai istraživački tim
Ekspert za plemenite metale i finansijsku edukaciju
Tim posvećen analitici tržišta zlata, transparentnosti cena i edukaciji investitora u Srbiji. Objektivne, proverene informacije za informisane odluke.
O autorima i izvorima
📚 Expertise (Stručnost)
Sadržaj na Zlato.ai je kreiran od strane tima sa ekspertizom u oblasti finansija, investicija i tržišta plemenitih metala. Naša analiza i vodiči su bazirani na dugogodišnjem iskustvu u praćenju tržišta zlata i investicijama u Srbiji.
🏆 Experience (Iskustvo)
Naša platforma pruža real-time podatke o cenama zlata od 2024. godine, sa kontinuiranim praćenjem tržišta i ažuriranjem informacija. Naši vodiči i analize su bazirani na praksi i iskustvu investitora u Srbiji.
✓ Authoritativeness (Autoritet)
Zlato.ai je prepoznata platforma za informacije o cenama zlata u Srbiji, sa referencama i linkovima ka relevantnim izvorima. Naša metodologija i izvori podataka su transparentni i dostupni za pregled.
🔒 Trustworthiness (Pouzdanost)
Sve informacije na našem sajtu su pažljivo proverene i bazirane na pouzdanim izvorima. Naša platforma koristi podatke sa MetalpriceAPI, London Bullion Market Association (LBMA), i drugih priznatih izvora. Ažuriranja se vrše automatski, a naša metodologija je transparentna i dostupna.
Možda vas zanima
S&P 500 ili zlato: šta je 10.000 dolara donelo više od 2000. do danas
Jednokratno ulaganje od 10.000 $ u pet različitih godina, praćeno do 23. oktobra 2026: S&P 500 sa dividendama i bez njih naspram zlata, pre i posle poreza za rezidenta Srbije.
Inflacija ubrzava, zlato pada: da li tržište potcenjuje problem sa kojim se suočava Fed?
Tri američka izveštaja o inflaciji u tri dana, proizvođačke cene +1,3 % — a zlato u minusu. Zašto visoki realni prinosi obaraju zlato i zašto granica slobode Feda može to da preokrene.
LBMA anketa: prosek nije cena. Analitičari se slažu oko razloga, ne oko broja
Šesnaest analitičara LBMA vidi zlato na 4.500 dolara krajem 2026, ali raspon ide od 3.450 do 5.800. Zašto prosek ne vredi kao nalog za kupovinu i kako se kupuje raspon.
Povezano sa temom
S&P 500 ili zlato: šta je 10.000 dolara donelo više od 2000. do danas
Jednokratno ulaganje od 10.000 $ u pet različitih godina, praćeno do 23. oktobra 2026: S&P 500 sa dividendama i bez njih naspram zlata, pre i posle poreza za rezidenta Srbije.
Inflacija ubrzava, zlato pada: da li tržište potcenjuje problem sa kojim se suočava Fed?
Tri američka izveštaja o inflaciji u tri dana, proizvođačke cene +1,3 % — a zlato u minusu. Zašto visoki realni prinosi obaraju zlato i zašto granica slobode Feda može to da preokrene.
LBMA anketa: prosek nije cena. Analitičari se slažu oko razloga, ne oko broja
Šesnaest analitičara LBMA vidi zlato na 4.500 dolara krajem 2026, ali raspon ide od 3.450 do 5.800. Zašto prosek ne vredi kao nalog za kupovinu i kako se kupuje raspon.
Džudi Šelton ulazi u Trezor SAD: da li se Amerika sprema da revalorizuje zlato?
Najpoznatija američka zagovornica zlata postala je savetnica ministra finansija Besenta. Šta znači revalorizacija 261,5 miliona unci knjiženih po 42,22 dolara i šta su obveznice otkupljive u zlatu.
Amerika je za dug od 2,3 biliona dolara nekad trebala 211 godina. Sada ga napravi za 12 meseci
Javni dug SAD porastao je u fiskalnoj 2026. za 2,3 biliona dolara, prinos na obveznice je najviši od 2002. Tri moguća izlaza i zašto svaki vodi ka istom odgovoru za štediše.
Svi pominju zlato, niko ne kaže da ga ima: r/finansije u septembru 2026.
>-
Poslednje ažuriranje: